Entenda como o novo sistema de recolhimento automático do IBS e da CBS poderá impactar o fluxo de caixa, as operações financeiras e as responsabilidades tributárias dos negócios digitais.
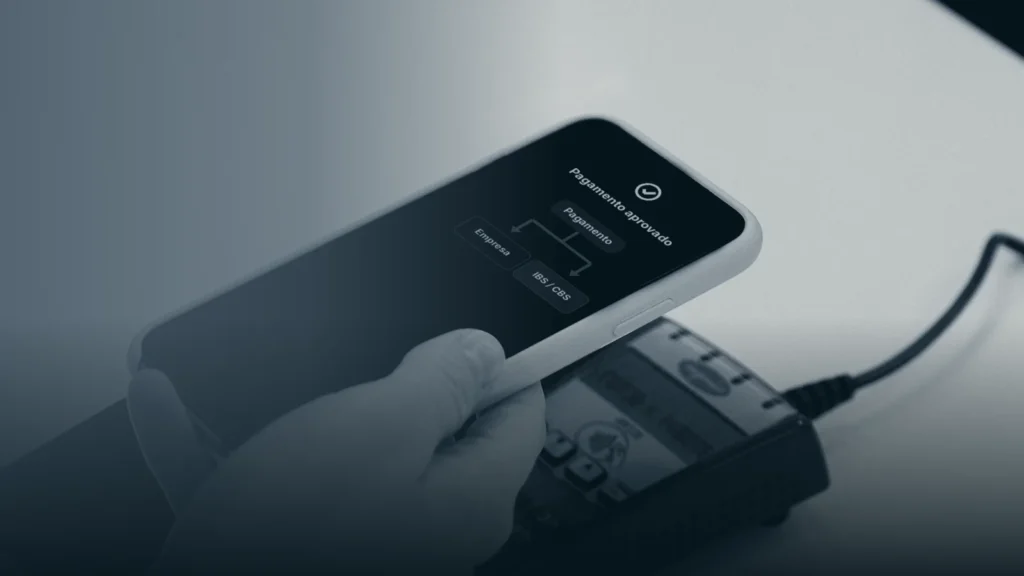
Split payment é o recolhimento do IBS e da CBS no momento da liquidação financeira da venda: o prestador de serviço de pagamento separa a parte dos tributos antes de o dinheiro chegar à empresa. Ele está previsto na Lei Complementar nº 214/2025 e terá implementação gradual. Até 3 de novembro de 2026, não há data obrigatória definida para a implantação geral.
A reforma tributária brasileira está trazendo mudanças que vão muito além da substituição de impostos. Uma das transformações mais relevantes para as empresas será a forma como os tributos passarão a ser recolhidos, especialmente nas operações realizadas por meios eletrônicos.
Entre as principais novidades está o split payment, mecanismo que permite separar e recolher os tributos automaticamente no momento da liquidação financeira de uma transação.
Na prática, isso significa que parte do valor pago pelo cliente poderá ser direcionada ao recolhimento tributário antes mesmo de chegar à conta da empresa.
Para negócios digitais, lojas virtuais, marketplaces e empresas que dependem de vendas recorrentes, essa mudança exige atenção especial. Afinal, o novo modelo poderá afetar diretamente o fluxo de caixa, a gestão financeira, a integração entre sistemas e a relação contratual com plataformas de pagamento.
O que é split payment?
O split payment, também conhecido como pagamento dividido, é um mecanismo de recolhimento tributário previsto na Lei Complementar nº 214/2025, posteriormente alterada pela Lei Complementar nº 227/2026.
Seu objetivo é permitir que o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) sejam recolhidos durante a liquidação financeira das operações.
Esses dois tributos fazem parte do novo sistema de tributação sobre o consumo:
- CBS (Contribuição sobre Bens e Serviços): tributo federal que substituirá o PIS e a Cofins.
- IBS (Imposto sobre Bens e Serviços): tributo de competência compartilhada entre estados, municípios e Distrito Federal, que substituirá gradualmente o ICMS e o ISS.
Com o split payment, o prestador de serviço de pagamento, conhecido como PSP, terá a função de separar os valores tributários e encaminhá-los aos respectivos órgãos arrecadadores.
A CBS será recolhida à Receita Federal, enquanto o IBS será destinado ao Comitê Gestor do IBS.
O fornecedor, por sua vez, receberá o valor líquido da operação, após a segregação dos tributos aplicáveis.
Esse mecanismo encontra fundamento no artigo 31 da Lei Complementar nº 214/2025.
Como o split payment funcionará na prática?
Imagine que uma loja virtual realize uma venda de R$ 1.000,00 (valor ilustrativo) por meio de uma plataforma de comércio eletrônico.
No modelo tradicional, a empresa recebe o pagamento, descontadas eventuais tarifas da plataforma e do meio de pagamento, e posteriormente realiza o recolhimento dos tributos conforme seu regime tributário.
Com o split payment, o processo será diferente.
No momento da liquidação financeira, o sistema identificará os valores de IBS e CBS vinculados à operação. O prestador de serviço de pagamento consultará as informações fiscais disponíveis e segregará o valor efetivamente devido.
Assim, a empresa receberá o valor da venda já descontado do recolhimento tributário realizado naquela transação, além de outras deduções eventualmente aplicáveis.
Isso não significa, necessariamente, que o valor integral do IBS e da CBS indicado na nota fiscal será retido.
A legislação prevê mecanismos de consulta capazes de considerar valores já extintos, inclusive mediante créditos tributários, evitando recolhimentos superiores ao efetivamente devido.
O artigo 32 da Lei Complementar nº 214/2025 estabelece o procedimento padrão desse recolhimento.
Quando a consulta aos sistemas fiscais não puder ser realizada, a legislação prevê o recolhimento com base nas informações disponíveis, com devolução de eventual excesso ao fornecedor em até três dias úteis.
Portanto, o funcionamento do split payment dependerá não apenas das regras tributárias, mas também da integração tecnológica entre empresas, instituições financeiras, plataformas digitais e órgãos fiscais.
Qual será o impacto do split payment no fluxo de caixa das empresas?
Um dos efeitos mais importantes do split payment poderá ser percebido na disponibilidade imediata de recursos financeiros.
Atualmente, conforme o regime tributário aplicável, empresas podem receber os valores das vendas e recolher os tributos em momento posterior.
Esse intervalo permite que os recursos permaneçam temporariamente disponíveis no caixa da empresa.
Com o novo mecanismo, a parcela tributária recolhida na liquidação financeira deixará de integrar o saldo disponível ao fornecedor.
Para empresas que operam com margens reduzidas, alto volume de vendas ou dependência de capital de giro, essa mudança poderá exigir ajustes relevantes no planejamento financeiro.
Os impactos poderão ser especialmente significativos em operações que envolvem:
- Compra frequente de mercadorias para reposição de estoque;
- Pagamento antecipado a fornecedores;
- Investimentos constantes em publicidade digital;
- Vendas parceladas e antecipação de recebíveis;
- Elevado volume de transações em marketplaces.
É importante destacar que o impacto financeiro não será uniforme.
A dimensão dessa mudança dependerá de fatores como o regime tributário da empresa, as alíquotas efetivamente aplicáveis, os créditos disponíveis e a estrutura das operações.
Por isso, não é correto afirmar que todas as empresas sofrerão o mesmo percentual de redução no fluxo de caixa.
Cada negócio precisará avaliar sua própria realidade financeira.
O que muda para vendedores do Mercado Livre, Amazon, Shopee e outros marketplaces?
Os marketplaces ocupam posição importante na reforma tributária porque participam diretamente da intermediação de operações comerciais.
Plataformas como Mercado Livre, Amazon, Shopee e outros ambientes de comércio eletrônico poderão desempenhar funções relevantes na transmissão das informações necessárias ao recolhimento tributário.
Nos termos do artigo 22 da Lei Complementar nº 214/2025, com as alterações da Lei Complementar nº 227/2026, quando o pagamento for iniciado pela plataforma digital, ela deverá fornecer ao prestador de serviço de pagamento as informações necessárias para a execução do split payment.
Isso exige maior integração entre os dados da operação comercial, a emissão de documentos fiscais e os sistemas de pagamento.
Os marketplaces serão responsáveis pelos impostos dos vendedores?
Não necessariamente.
A legislação estabelece hipóteses específicas de responsabilidade tributária das plataformas.
No caso dos fornecedores estabelecidos no Brasil, a plataforma poderá responder solidariamente quando deixar de prestar as informações exigidas sobre as operações ou quando o fornecedor, sendo contribuinte, deixar de emitir o documento fiscal pelo valor da venda.
Por outro lado, a legislação também estabelece mecanismos de afastamento dessa responsabilidade quando determinadas obrigações forem cumpridas.
Entre eles estão a prestação das informações exigidas e a realização do split payment com os dados correspondentes.
A lei também prevê situações específicas envolvendo fornecedores estrangeiros, nas quais a responsabilidade das plataformas recebe tratamento diferenciado.
Isso significa que a responsabilidade tributária dos marketplaces não será automática ou ilimitada.
Sua configuração dependerá das circunstâncias da operação e do cumprimento das obrigações legalmente estabelecidas.
Se a sua empresa já enfrenta bloqueio de conta ou retenção de saldo em uma plataforma, veja como a EFN atua em contas bloqueadas e saldo retido em marketplaces.
O vendedor continuará responsável pelo pagamento dos tributos?
Sim.
O split payment não elimina a responsabilidade tributária do contribuinte.
Caso o recolhimento realizado durante a liquidação financeira seja insuficiente para extinguir integralmente os débitos tributários, o fornecedor continuará responsável pelo saldo eventualmente devido.
Essa previsão consta do artigo 34 da Lei Complementar nº 214/2025.
Portanto, as empresas não poderão interpretar a retenção realizada na operação financeira como garantia de quitação integral de todas as suas obrigações tributárias.
Será necessário manter controles fiscais e contábeis adequados.
Split payment padrão e simplificado: qual é a diferença?
A legislação prevê diferentes procedimentos para a realização do recolhimento.
Procedimento padrão
No procedimento padrão, o prestador de serviço de pagamento utiliza informações relativas à operação e consulta os sistemas fiscais para identificar os valores de IBS e CBS que ainda precisam ser recolhidos.
Esse modelo permite considerar valores já extintos, inclusive por meio de créditos tributários.
Seu funcionamento depende da transmissão correta dos dados entre os participantes da operação.
Procedimento simplificado
O procedimento simplificado, previsto no artigo 33 da Lei Complementar nº 214/2025, permite o recolhimento mediante aplicação de percentual definido pelo Comitê Gestor do IBS e pela Receita Federal.
Esse percentual poderá variar conforme o setor econômico ou o contribuinte, observadas as condições legais.
A legislação também prevê que iniciar um pagamento sem informar os valores de IBS e CBS equivale à opção pelo procedimento simplificado.
Os valores recolhidos por esse mecanismo serão utilizados prioritariamente para quitar débitos relacionados às operações com adquirentes não contribuintes, observadas as regras legais.
Eventuais excessos poderão ser devolvidos ao fornecedor após a apuração, no prazo previsto na legislação.
Uma diferença relevante é que o recolhimento realizado pelo procedimento simplificado não gera crédito ao adquirente sujeito ao regime regular.
Por isso, a escolha ou aplicação do procedimento exige atenção às características de cada operação.
Como ficam as vendas parceladas e a antecipação de recebíveis?
As vendas parceladas também estão contempladas nas regras do split payment.
De acordo com o artigo 34 da Lei Complementar nº 214/2025, quando o próprio fornecedor realizar uma venda parcelada, o recolhimento tributário será proporcional ao pagamento de cada parcela.
Além disso, a antecipação de recebíveis não afasta a obrigação de realização do split payment.
Essa previsão é especialmente relevante para o comércio eletrônico, no qual o parcelamento de compras e a antecipação de valores são práticas frequentes.
Empresas que utilizam essas modalidades precisarão verificar como seus prestadores de serviços financeiros implementarão as novas regras.
Também será necessário avaliar os efeitos combinados das tarifas financeiras, dos prazos de recebimento e do recolhimento tributário sobre a rentabilidade das operações.
O split payment será obrigatório em 2027?
A implantação do split payment exige distinguir o cronograma geral da reforma tributária do cronograma específico de funcionamento do mecanismo.
A reforma tributária prevê a entrada em cobrança da CBS em 2027, além da transição gradual dos tributos estaduais e municipais para o IBS.
Entretanto, isso não significa que o split payment estará automaticamente obrigatório para todas as empresas e todos os meios de pagamento em 1º de janeiro de 2027.
O artigo 35 da Lei Complementar nº 214/2025 estabelece que a implementação ocorrerá de forma gradual, conforme ato conjunto da Receita Federal e do Comitê Gestor do IBS.
O Decreto nº 12.955/2026 também prevê implantação em etapas, admitindo que a primeira fase seja facultativa e direcionada a operações entre contribuintes do regime regular, no procedimento padrão.
Em 30 de setembro de 2026, a Receita Federal divulgou comunicado sobre testes de integração do sistema com prestadores de serviços de pagamento, iniciados em 15 de outubro de 2026, em ambiente controlado, sem processamento de transações reais e sem aplicação de penalidades.
Esses testes não representam, por si só, a entrada obrigatória do mecanismo em operação comercial.
Embora fontes secundárias e o manual preliminar do CGIBS (junho de 2026, ainda uma minuta) indiquem fases em 2027 e 2028, essas previsões não são vinculantes, e nenhuma norma publicada até 3 de novembro de 2026 fixa data obrigatória para a implantação geral do split payment.
As empresas devem acompanhar os próximos atos regulamentares antes de estabelecer cronogramas internos definitivos.
O split payment também será aplicado às empresas do Simples Nacional?
A análise exige cuidado com o regime tributário de cada contribuinte.
A Lei Complementar nº 214/2025 estabelece tratamento específico para os optantes do Simples Nacional e para os microempreendedores individuais (MEI).
Por isso, as regras aplicáveis às empresas submetidas ao regime regular do IBS e da CBS não podem ser automaticamente estendidas a todos os contribuintes.
Também é necessário distinguir a condição tributária do vendedor da participação de instituições de pagamento e marketplaces nas operações.
Dessa forma, a aplicação prática do split payment deverá ser examinada conforme o enquadramento tributário, as características da operação e a regulamentação correspondente.
A análise do enquadramento de cada empresa é feita pela área de Direito Tributário da EFN.
O que acontece quando uma compra é cancelada ou devolvida?
Cancelamentos, estornos e devoluções são situações frequentes no comércio eletrônico.
A Lei Complementar nº 227/2026 acrescentou previsão específica ao artigo 47 da Lei Complementar nº 214/2025, permitindo que a regulamentação discipline a devolução de valores recolhidos por split payment em operações posteriormente canceladas.
A norma admite a possibilidade de restituição ao fornecedor em até três dias úteis após o estorno, nas condições que vierem a ser regulamentadas.
Entretanto, é importante observar que essa previsão não estabelece uma devolução automática e incondicional para todas as operações.
Sua aplicação dependerá das regras regulamentares correspondentes.
Para vendedores digitais, esse ponto é particularmente relevante diante do volume de cancelamentos, devoluções e disputas comerciais que podem ocorrer nas plataformas.
Quais cuidados as empresas devem adotar desde agora?
Mesmo antes da implantação obrigatória do mecanismo, existem providências que podem ajudar a reduzir riscos operacionais, financeiros e tributários.
1. Mapear os meios de pagamento utilizados
A empresa deve identificar quais instituições e plataformas participam de suas operações financeiras, incluindo gateways, adquirentes, intermediadores e marketplaces.
2. Revisar os sistemas fiscais e de gestão
É importante verificar se o ERP e os sistemas de emissão de documentos fiscais estão preparados para os novos campos e informações relacionados ao IBS e à CBS.
3. Avaliar os contratos com marketplaces e prestadores de pagamento
Os contratos devem ser analisados especialmente quanto à responsabilidade pelo envio de informações, emissão de documentos fiscais, tratamento de divergências e procedimentos de devolução.
4. Simular os impactos financeiros
Empresas devem realizar projeções considerando seu faturamento, margens, créditos tributários, prazos de recebimento e necessidade de capital de giro.
5. Acompanhar a regulamentação
A implementação gradual do split payment e as regras operacionais ainda dependentes de atos específicos exigem acompanhamento constante.
Essas medidas não eliminam todos os riscos, mas permitem uma preparação mais organizada para as mudanças.
O split payment aumentará a carga tributária das empresas?
O split payment é, essencialmente, um mecanismo de recolhimento, e não um novo tributo.
Por isso, sua implementação não significa, isoladamente, a criação de uma cobrança tributária adicional.
Entretanto, o mecanismo altera a forma e o momento em que os valores são recolhidos, podendo gerar impactos financeiros relevantes.
A carga tributária efetiva dependerá das regras de incidência, das alíquotas, dos regimes diferenciados e da possibilidade de aproveitamento de créditos.
A estimativa de alíquota de referência de 27,97%, divulgada pelo Ministério da Fazenda em agosto de 2024 para uma versão então analisada da reforma, não corresponde a uma alíquota definitiva e universalmente aplicável às operações.
Portanto, projeções de preços e margens devem considerar as regras efetivamente aplicáveis a cada empresa, e não apenas estimativas gerais.
Conclusão: a reforma tributária também será uma transformação operacional
O split payment representa uma mudança importante na relação entre tributação, tecnologia e operações financeiras.
Para empresas que atuam no comércio eletrônico, seus efeitos poderão ultrapassar o departamento fiscal, alcançando a gestão de caixa, os contratos comerciais, os sistemas de pagamento e a organização das operações.
A integração entre informações fiscais e financeiras tende a ganhar ainda mais importância nesse novo cenário.
Embora a implantação obrigatória do mecanismo ainda dependa de etapas regulamentares, a preparação antecipada poderá reduzir riscos e facilitar a adaptação das empresas.
O principal desafio para os negócios digitais não será apenas compreender quanto deverão pagar de tributos, mas também como e quando esses valores serão recolhidos.
Empresas que compreenderem essa mudança e organizarem seus processos tendem a atravessar a transição com menos riscos e mais clareza para planejar o caixa.
Perguntas frequentes sobre split payment
O split payment será obrigatório em 2027?
Até 3 de novembro de 2026, não há data obrigatória definida para a implantação geral do split payment. A CBS entra em cobrança em 2027, mas o artigo 35 da Lei Complementar nº 214/2025 prevê implementação gradual, conforme ato conjunto da Receita Federal e do Comitê Gestor do IBS, e o Decreto nº 12.955/2026 admite que a primeira fase seja facultativa.
O split payment vale para empresas do Simples Nacional?
A Lei Complementar nº 214/2025 dá tratamento específico aos optantes do Simples Nacional e aos MEI. Por isso, as regras do regime regular do IBS e da CBS não se estendem automaticamente a eles. A aplicação depende do enquadramento tributário, das características da operação e da regulamentação.
O split payment aumenta a carga tributária?
O split payment é um mecanismo de recolhimento, e não um novo tributo. Sozinho, ele não cria cobrança adicional, mas muda a forma e o momento do recolhimento, o que pode afetar o caixa. A carga efetiva depende das regras de incidência, das alíquotas, dos regimes diferenciados e dos créditos.
O marketplace responde pelos impostos do vendedor?
Não necessariamente. A plataforma pode responder solidariamente quando deixar de prestar as informações exigidas ou quando o fornecedor contribuinte não emitir o documento fiscal pelo valor da venda. Em vendas de fornecedor nacional, a plataforma não responde por diferenças de tributo quando presta as informações exigidas e o split payment é feito com os dados correspondentes.
Fale com um advogado sobre o split payment
Cada empresa sente o split payment de um jeito no caixa. Um advogado da EFN analisa seus meios de pagamento, seu regime tributário e seus contratos com plataformas, e mostra onde estão os pontos de atenção.
Por Dr. Ernesto Ferreira da Silva Neto, OAB/SP 353.291 · OAB/PE 53.806
Publicado em 03/11/2026 · Atualizado em 03/11/2026
Fundamentação jurídica e fontes
- Emenda Constitucional nº 132/2023: Reforma Tributária sobre o Consumo.
- Lei Complementar nº 214/2025: especialmente artigos 22, 23, 31 a 36 e 47.
- Lei Complementar nº 227/2026: alterações na regulamentação do IBS e da CBS.
- Decreto nº 12.955/2026: regulamentação da CBS.
- Resolução CGIBS nº 6/2026: regulamentação do IBS.
- Comunicado da Receita Federal de 30 de setembro de 2026: testes de integração do split payment.
Artigo elaborado com base na legislação e nas informações documentadas até 3 de novembro de 2026. O conteúdo possui caráter informativo e não substitui a análise jurídica e tributária das circunstâncias específicas de cada empresa.